Trong nhiều năm, đóng gói bán dẫn luôn bị xem là “khâu hậu kỳ” – ít hào nhoáng hơn so với tiến trình wafer và EUV. Tuy nhiên, bước sang kỷ nguyên AI và điện toán hiệu năng cao, vị trí đó đã thay đổi hoàn toàn. Ngày nay, đóng gói tiên tiến không chỉ là công đoạn cuối; nó là điểm nghẽn chiến lược quyết định khả năng tăng trưởng của toàn bộ chuỗi bán dẫn.
Thị trường đóng gói tiên tiến đang tăng trưởng 26% mỗi năm, hướng tới 80 tỷ USD vào năm 2033, được thúc đẩy bởi nhu cầu chiplet, kiến trúc đa khuôn, HBM và các hệ thống AI quy mô lớn. Sự bùng nổ này buộc thế giới phải nhìn nhận lại:
“Không chỉ wafer, không chỉ EUV – mà chính đóng gói tiên tiến mới là rào cản lớn nhất hiện nay”.
1) Châu Á – Mỹ – Nhật Bản: Ba Chiến Lược Hoàn Toàn Khác Nhau
Châu Á: Vẫn là “công xưởng đóng gói bán dẫn” của thế giới. Hàn Quốc, Đài Loan và Trung Quốc tiếp tục thống trị OSAT và đóng gói tiên tiến:
• Hàn Quốc: tăng tốc cho HBM, khu vực mạnh nhất toàn cầu.
• Đài Loan: TSMC dẫn đầu về CoWoS nhưng vẫn thiếu công suất trầm trọng (tắc nghẽn 6–9 tháng).
• Trung Quốc: đẩy mạnh nội địa hóa, tập trung 2.5D, 3DIC và đẩy đầu tư vào module packaging để giảm phụ thuộc nước ngoài.
• Châu Á có lợi thế: chuỗi cung ứng hoàn chỉnh, lực lượng lao động lớn và kinh nghiệm vận hành khổng lồ.
• Hoa Kỳ: Từ chậm trễ đến quyết tâm xây dựng năng lực nội địa. Mỹ nhận ra rằng đóng gói tiên tiến chứ không phải chỉ mỗi đúc chip mới là điểm yếu chiến lược. Hiện Mỹ đang:
• Rót vốn CHIPS Act vào trung tâm đóng gói tiên tiến quốc gia
• Xây dựng các nhà máy đóng gói tiên tiến như Amkor, Intel và các trung tâm R&D liên bang
• Đẩy mạnh phát triển nhân lực cho đóng gói tiên tiến– vốn là điểm yếu nghiêm trọng.
Mỹ hướng tới mục tiêu dài hạn: tái thiết năng lực đóng gói tiên tiến để giảm phụ thuộc vào châu Á và bảo vệ chuỗi cung ứng AI quốc phòng
Nhật Bản: Nhật Bản đang quay lại cuộc chơi với một chiến lược bài bản:
• Tăng đầu tư vào wafer, vật liệu, substrate, epoxy, máy móc, nơi Nhật vốn có lợi thế truyền thống
• Thu hút TSMC với dự án Kumamoto và các phase mở rộng
• Tái kích hoạt hệ sinh thái đóng gói bán dẫn nội địa, kết nối với các ngành công nghiệp ô tô, điện tử và thiết bị.
Nhật đang xây dựng “chuỗi giá trị hoàn chỉnh” để tạo lợi thế cạnh tranh về chất lượng và độ tin cậy.
2) Những Nút Thắt Chưa Có Ai Giải Quyết – Dù Nhu Cầu Tăng Khủng Khiếp.
Các công ty AI đang tăng tốc phát triển mô hình, nhưng tốc độ sản xuất hệ thống lại bị kéo chậm bởi đóng gói tiên tiến:
• Năng lực CoWoS / 2.5D không theo kịp nhu cầu của NVIDIA, AMD, Broadcom, Marvell và khách hàng phải chờ hàng nhiều tháng để có interposer – điều chưa từng xảy ra trong lịch sử ngành.
• HBM trở thành thỏi nam châm hút mọi nguồn lực: TSV, stacking, kiểm định và yield là các nút thắt lớn. Nhu cầu HBM tăng 4–6 lần trong vòng 2 năm. Không nhà cung cấp nào theo kịp.
• Thiếu T-glass core cho substrate cao cấp: Nhật – Hàn – Đài đều không đủ năng lực cung ứng vật liệu T-glass core khiến các hãng substrate luôn bị “nghẽn cổ chai”.
• Khủng hoảng nhân lực packaging toàn cầu: Từ kỹ sư bonding, lithography cho đến test engineering – cung không đủ cầu. Đây sẽ là rủi ro cấu trúc trong toàn thập kỷ tới.
• Thiết bị đóng gói tiên tiến khan hiếm: Máy bonding, lithography, curing, và inspection có thời gian giao hàng 9–18 tháng
3) Advanced Packaging – “ASML Mới” Của Kỷ Nguyên AI
Trong kỷ nguyên chiplet, đóng gói tiên tiến không còn là quy trình đơn giản mà là một công đoạn chính xác cao, đòi hỏi thiết bị phức tạp, vật liệu đặc biệt và kỹ năng chuyên sâu.
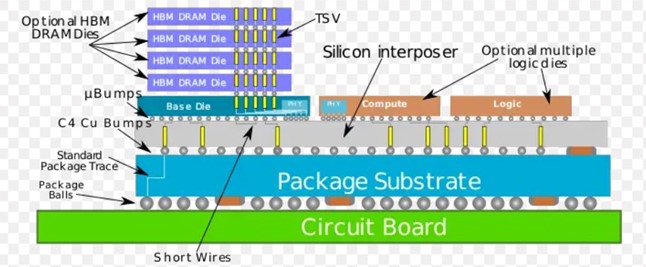
Đóng gói tiên tiến giờ đây bao gồm: 2.5D / 3DIC, Hybrid bonding, Chiplet integration, High-density substrate, Advanced thermal management,và HBM stacking. Đây là cuộc đua công nghệ hoàn toàn mới.
4) Một Góc Nhìn Chiến Lược cho Thập Kỷ Tới
“Thập kỷ tới không chỉ được quyết định bởi số lượng EUV scanner mà cuộc chơi thật sự sẽ diễn ra trong các nhà máy đóng gói tiên tiến.Quốc gia hoặc công ty nào gỡ được các nút thắt trong đóng gói tiên tiến trước, sẽ thống trị kỷ nguyên AI.”
Đóng gói tiên tiên (Advanced Packaging) không phải xu hướng nhất thời mà nó là mặt trận cạnh tranh cốt lõi của ngành bán dẫn trong 10–15 năm tới.
(Tiến Dương)

 English